
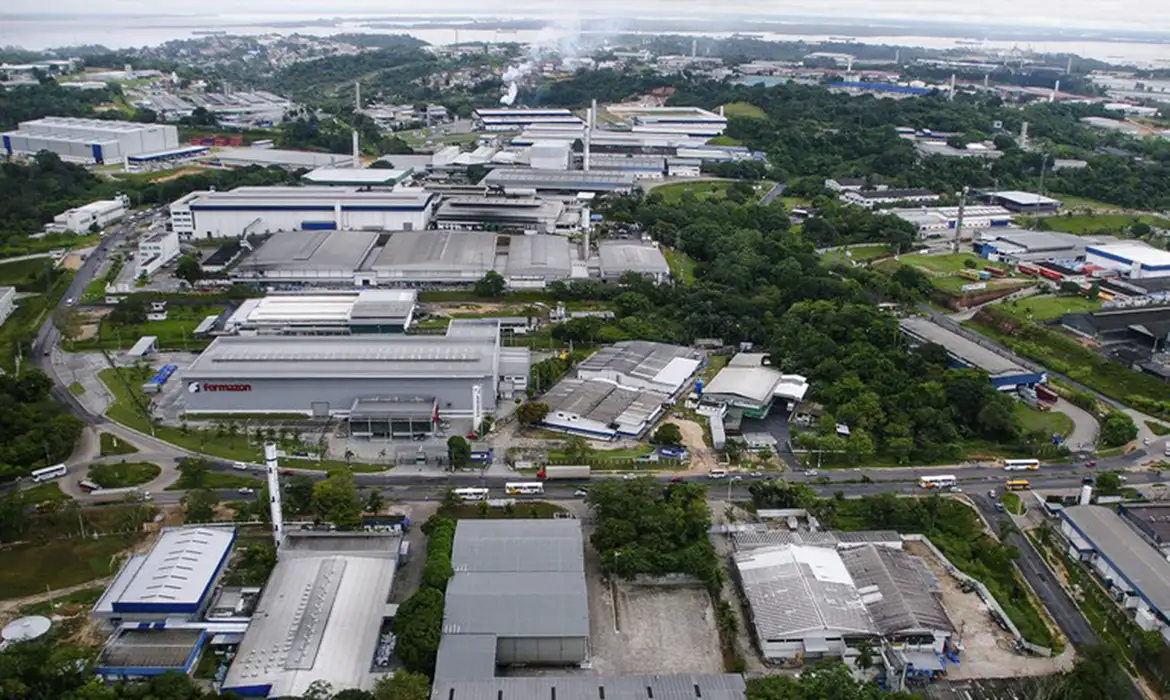
A 2ª Turma do Superior Tribunal de Justiça reafirmou, em julgamento divulgado em outubro, o direito de empresas da Zona Franca de Manaus, sujeitas ao regime não cumulativo, a créditos de PIS e Cofins sobre determinadas aquisições desoneradas, quando os produtos vendidos posteriormente são tributados pelas contribuições. A decisão não estabelece uma autorização irrestrita para o creditamento. Seu alcance depende das condições das operações e das regras legais aplicáveis.
 Agência Brasil
No AREsp 3.295.872, a Fazenda Nacional questionava o direito de uma empresa sediada na Zona Franca de Manaus ao aproveitamento de créditos relativos a insumos adquiridos com isenção, não tributados ou sujeitos à alíquota zero, utilizados na fabricação de produtos cujas vendas posteriores são tributadas por PIS e Cofins. O direito havia sido reconhecido em primeira instância e confirmado pelo Tribunal Regional Federal da 1ª Região (TRF-1). Ao negar provimento ao recurso da Fazenda Nacional, o STJ manteve esse entendimento.
A discussão está ligada ao tratamento previsto para a Zona Franca de Manaus. O artigo 2º da Lei 10.996/2004 estabelece alíquota zero de PIS e Cofins para determinadas vendas destinadas ao consumo ou à industrialização na região. A norma remete às regras de creditamento das Leis 10.637/2002 e 10.833/2003. Segundo o entendimento reafirmado pelo tribunal, a desoneração da aquisição não impede, por si só, o crédito quando a saída posterior do produto é tributada.
Distinção entre tributação de entrada e saída
A distinção entre a tributação da entrada e a da saída é, portanto, determinante. Conforme a fundamentação divulgada pelo STJ, as restrições legais ao crédito alcançam as hipóteses em que os bens adquiridos são revendidos ou utilizados em produtos ou serviços também desonerados. O julgamento considerou, ainda, a orientação mantida pelas turmas de direito público do tribunal mesmo após a definição do Tema Repetitivo 1.093.
 Spacca
Isso não dispensa a análise das aquisições realizadas por cada contribuinte. É necessário verificar se os bens e serviços se enquadram nas hipóteses legais de creditamento, inclusive quanto à sua utilização na atividade, e se as operações posteriores atendem à condição de tributação. O STJ expressamente reservou à administração tributária a conferência dos valores e das saídas efetivamente tributadas no momento da compensação.
Na prática, a comprovação do direito aos créditos exige que a empresa demonstre a relação entre as aquisições, a utilização dos insumos e as operações posteriores tributadas. Para isso, é necessário conferir notas fiscais, registros de produção, escrituração e memórias de cálculo, verificando a correspondência entre os valores apurados e as operações realizadas. Caso sejam identificados créditos não aproveitados, a revisão pode exigir a retificação da EFD-Contribuições e, quando cabível, da declaração correspondente, respeitando o período de apuração e considerando os valores já utilizados para evitar duplicidades.
Créditos não aproveitados em períodos anteriores
O julgamento também permite examinar créditos que não tenham sido aproveitados em períodos anteriores. No caso analisado, as decisões judiciais observaram a prescrição de cinco anos e as regras de compensação. Cada revisão exige verificar a apuração original, identificar créditos já utilizados e avaliar a necessidade de retificações. Créditos não apropriados e tributos pagos indevidamente não se confundem, pois podem estar sujeitos a procedimentos distintos. Quando se tratar de compensação de crédito decorrente de decisão judicial, também devem ser observados o trânsito em julgado e os requisitos de habilitação perante a Receita Federal.
A questão ganha outra dimensão com a substituição do PIS e da Cofins pela Contribuição sobre Bens e Serviços, prevista para 2027. O artigo 378 da Lei Complementar 214/2025 mantém, nas condições legais, a validade dos créditos anteriores não apropriados ou não utilizados até a extinção das contribuições. A norma exige registro na escrituração, conserva o prazo em curso e prevê sua utilização para compensar valores devidos de CBS. O ressarcimento ou a compensação com outros tributos federais depende de requisitos específicos. Assim, a preservação legal dos créditos não dispensa a verificação de sua origem, de sua escrituração e da forma adequada de utilização.
Isso não significa que o entendimento do STJ sobre PIS e Cofins se aplique automaticamente às aquisições realizadas sob a CBS. A nova contribuição possui disciplina própria de creditamento, inclusive disposições específicas para a Zona Franca de Manaus. É necessário distinguir os créditos gerados sob as regras anteriores daqueles vinculados às operações submetidas ao novo regime.
A decisão reafirma um direito relevante, mas também delimita as condições de seu exercício. Para as empresas abrangidas, a análise dos créditos anteriores e a organização dos registros fiscais serão importantes durante a transição. O reconhecimento judicial do creditamento e a demonstração dos valores efetivamente aproveitáveis são etapas distintas, que precisam ser tratadas com o mesmo cuidado.
O post Decisão do STJ reforça direito a créditos de PIS e Cofins na Zona Franca, mas impõe cuidados apareceu primeiro em Consultor Jurídico.
Fonte: Consultor Jurídico