
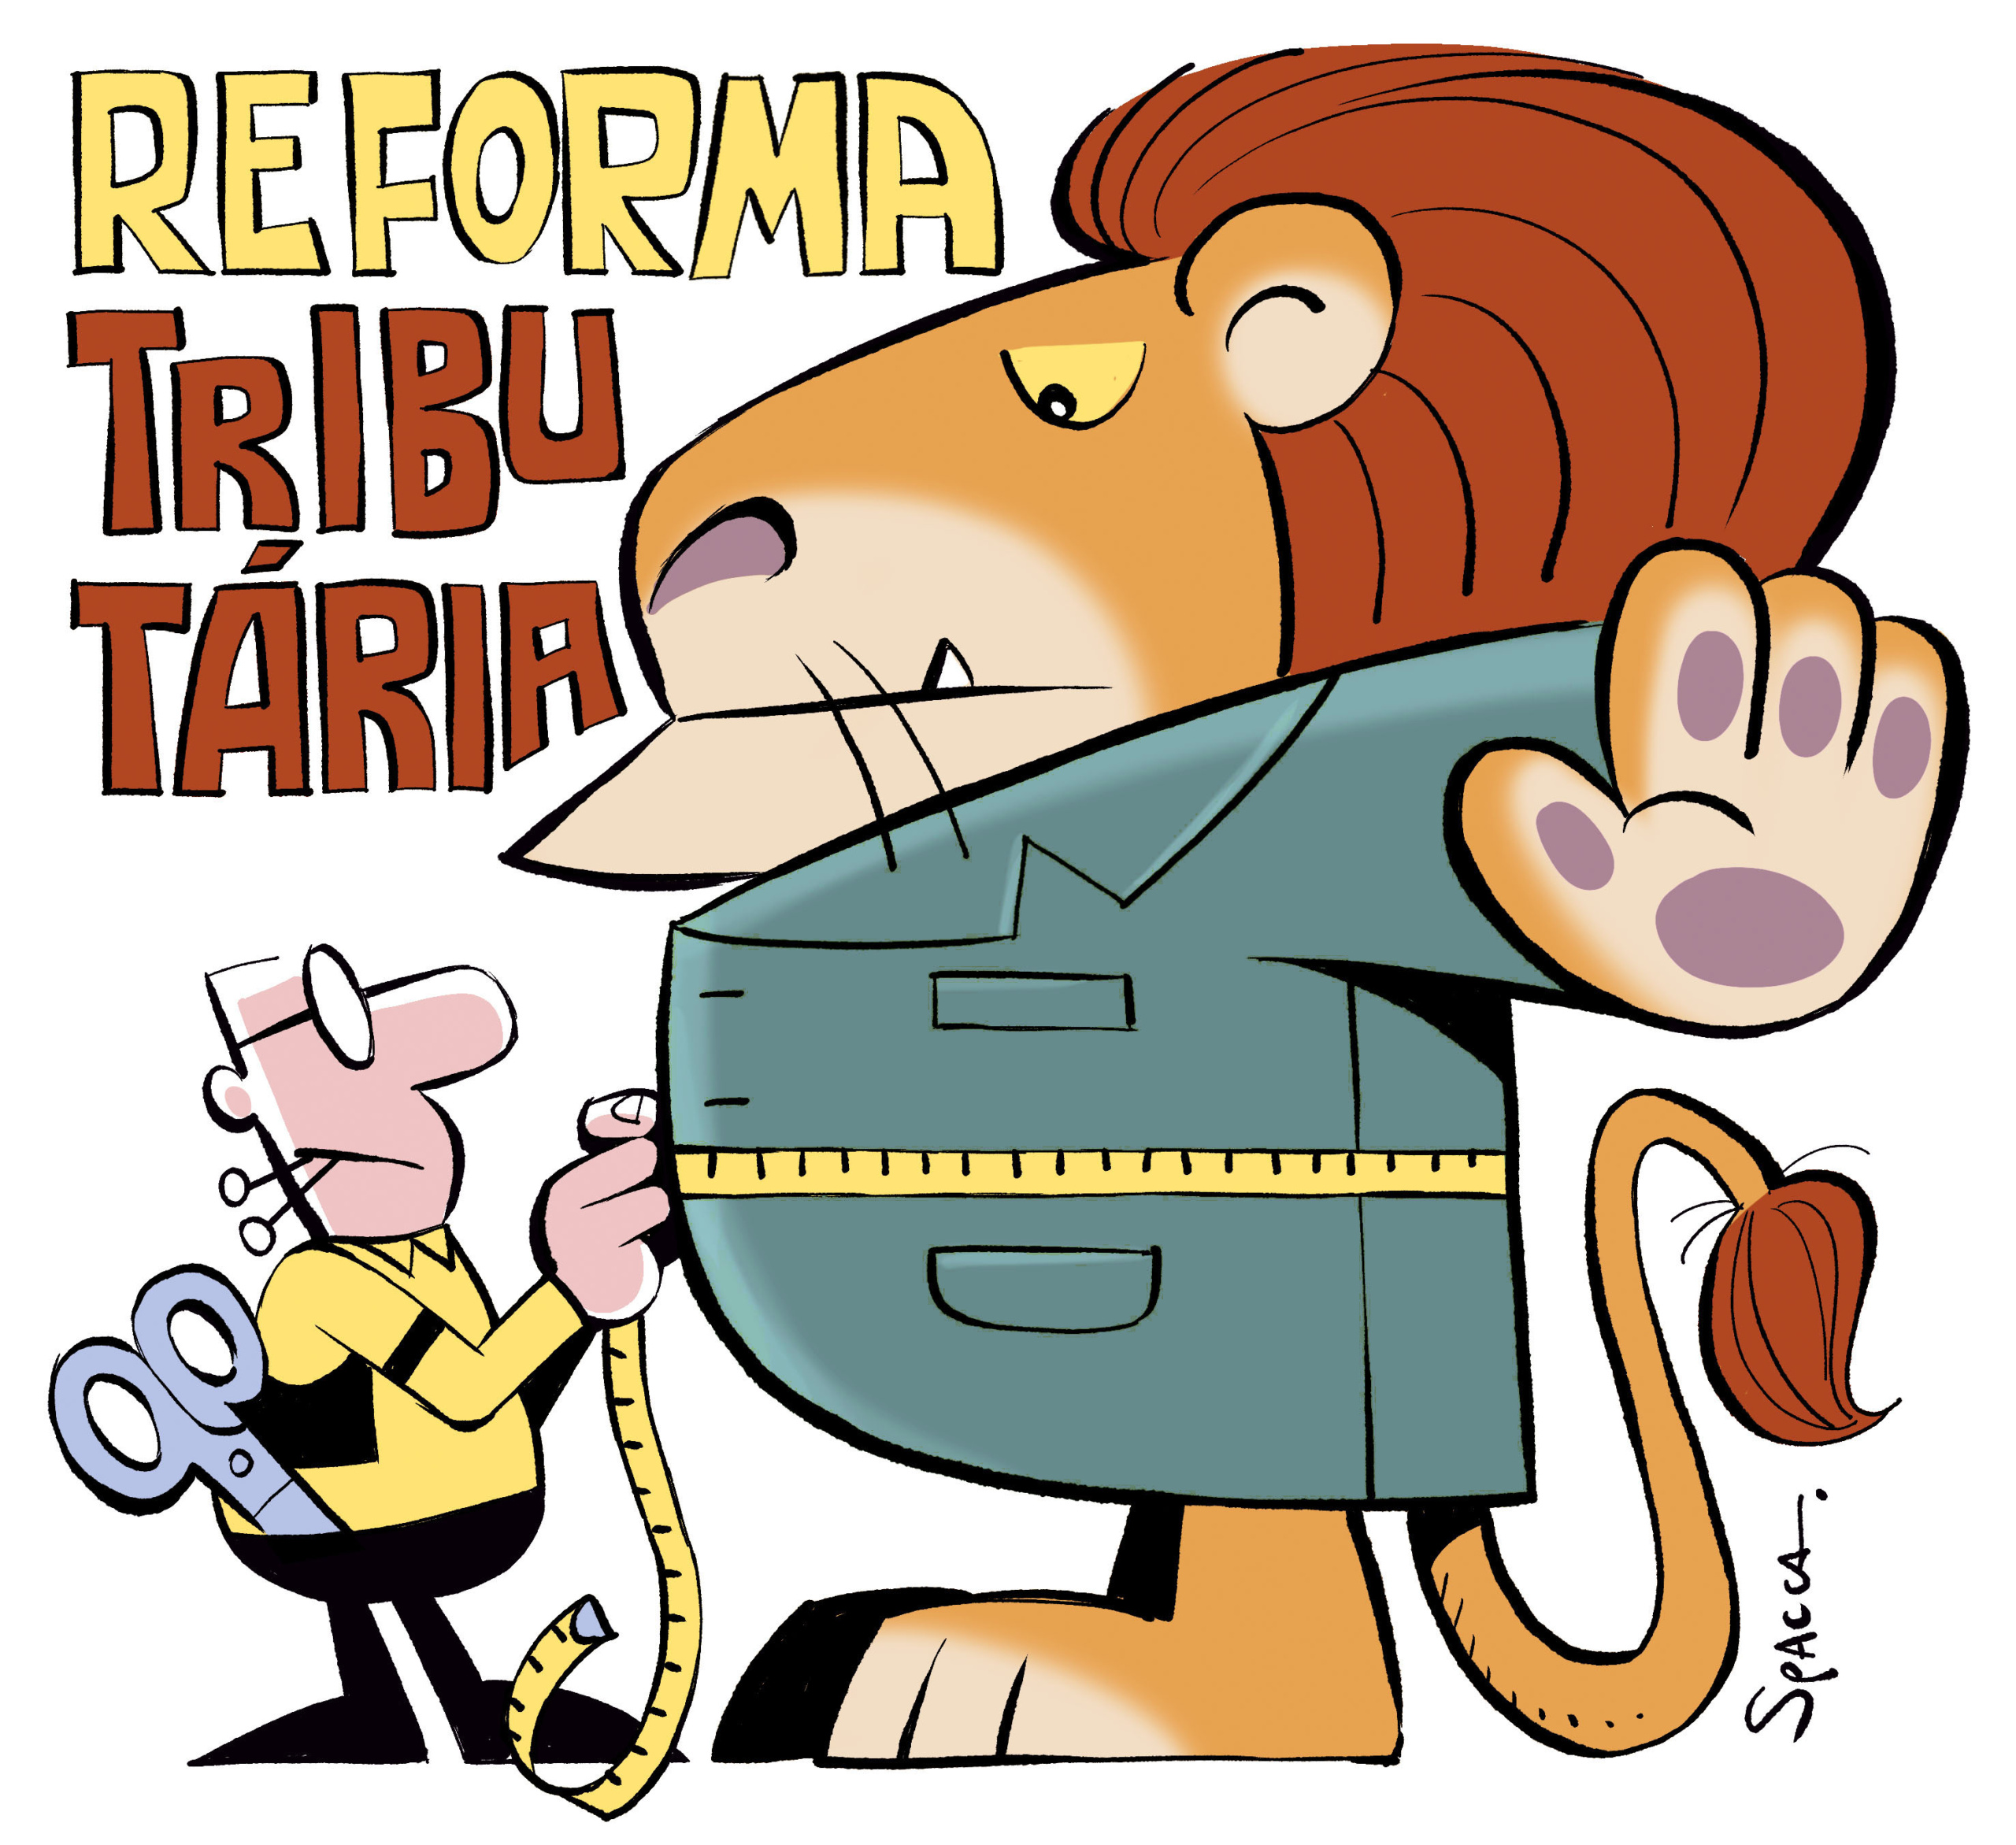
O pronunciamento do presidente Luiz Inácio Lula da Silva, em cadeia nacional no último domingo (8/11), abordou diferentes compromissos econômicos, sociais e institucionais. Sob a perspectiva tributária, entretanto, duas questões merecem uma análise crítica: o anúncio de desoneração da cesta básica e a ausência de explicações mais profundas sobre os impactos da reforma tributária no consumo, especialmente diante do compromisso com a responsabilidade fiscal.
 Spacca
Ao anunciar a tributação zero sobre a cesta básica, o presidente destacou uma medida que, embora represente um avanço na uniformização do sistema tributário, não constitui uma novidade absoluta. A desoneração de diversos alimentos já integra a legislação brasileira há décadas, inclusive com alíquotas zero de PIS e Cofins, previstas na Lei nº 10.925/2004 e em normas posteriores, além de benefícios de ICMS concedidos pelos estados.
A reforma tributária, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, estabelece uma Cesta Básica Nacional de Alimentos, com alíquota zero da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) para os produtos legalmente definidos. Trata-se de uma mudança relevante, especialmente pela padronização nacional do tratamento tributário. Contudo, é tecnicamente impreciso transmitir a impressão de que a desoneração dos alimentos começa apenas com a reforma.
Há uma distinção importante que frequentemente passa despercebida: alíquota zero não significa, necessariamente, ausência integral de custos tributários na formação do preço. A tributação incidente em etapas anteriores, as regras de aproveitamento de créditos e os custos de conformidade podem influenciar o preço final dos alimentos. Por isso, a redução legal da alíquota não deve ser automaticamente confundida com uma redução equivalente dos preços ao consumidor.
Também é preciso reconhecer que a nova sistemática representa uma alteração estrutural. A CBS substituirá o PIS e a Cofins, enquanto o IBS substituirá progressivamente o ICMS e o ISS. A proposta é abandonar um modelo marcado pela fragmentação de regras e benefícios para adotar uma tributação sobre valor agregado, com maior uniformidade e mecanismos próprios de creditamento.
Transformação ocorre gradualmente
A CBS terá sua cobrança plena iniciada em 2027, enquanto a substituição do ICMS e do ISS pelo IBS avançará entre 2029 e 2033. Portanto, os efeitos da reforma sobre preços, margens empresariais e arrecadação não serão necessariamente imediatos ou uniformes. A transição exigirá adaptações tanto das empresas quanto das administrações tributárias.
A segunda questão é ainda mais abrangente. O presidente reafirmou seu compromisso com a responsabilidade fiscal, manifestando preocupação com a trajetória da dívida pública e com os juros elevados. Entretanto, o pronunciamento não aprofundou uma discussão diretamente relacionada ao equilíbrio das contas públicas: a necessidade de arrecadação e seus reflexos sobre a alíquota de referência do novo Imposto sobre Valor Agregado (IVA) brasileiro, composto pela CBS e pelo IBS.
As estimativas de uma alíquota de referência próxima de 30% colocam o Brasil diante de um desafio relevante. Embora esse percentual não represente necessariamente a carga efetiva de todos os produtos e serviços, sua dimensão exige transparência sobre os efeitos econômicos da reforma, especialmente na formação de preços, no poder de compra e nas decisões de consumo das famílias.
É importante compreender que a alíquota de referência não surge de uma escolha isolada. Sua definição está relacionada à necessidade de preservar a arrecadação, à base tributável e à existência de tratamentos diferenciados. Quanto mais ampla for a concessão de reduções e regimes favorecidos, maior poderá ser a pressão sobre a alíquota geral necessária para manter o nível de receitas projetado.
Essa relação evidencia um dos principais desafios da reforma: conciliar a desoneração de determinados produtos e setores com uma carga tributária geral economicamente sustentável. A cesta básica nacional com alíquota zero atende a uma finalidade social relevante, mas integra um sistema em que o custo arrecadatório dos tratamentos favorecidos precisa ser considerado na definição da alíquota aplicável às demais operações.
Há também uma questão distributiva que merece atenção. Um consumidor que recebe um salário mínimo e outro que recebe mil salários mínimos poderão suportar a mesma alíquota nominal ao adquirir determinado produto sujeito à tributação padrão. O valor do imposto pode ser idêntico, mas seu peso proporcional sobre a renda é profundamente diferente. A legislação prevê instrumentos para atenuar essa regressividade, como a cesta básica desonerada e o cashback para famílias elegíveis, cuja efetividade dependerá de sua implementação.
Essa discussão se torna ainda mais sensível diante da realidade financeira das famílias brasileiras. Segundo a Confederação Nacional do Comércio, 81,6% das famílias estavam endividadas em outubro de 2026. Dados do Banco Central também apontam que o comprometimento da renda familiar com o pagamento de dívidas alcançou 29% em agosto. Em um ambiente de juros elevados e pressão acumulada dos preços sobre o orçamento doméstico, qualquer alteração na tributação do consumo precisa ser examinada com atenção, especialmente em relação às famílias de menor renda.
Afinal, o IVA é um tributo que alcança consumidores de diferentes condições econômicas. Ainda que a Reforma Tributária estabeleça desonerações, reduções de alíquotas e mecanismos de cashback, uma alíquota geral elevada poderá produzir consequências relevantes sobre o poder de compra, caso resulte em aumento da carga efetivamente repassada aos preços. Para quem já compromete parcela significativa da renda com alimentação, moradia, serviços e dívidas, mesmo pequenas variações de preços podem representar uma perda expressiva de capacidade de consumo. O desafio não é apenas preservar a arrecadação pública, mas compreender quanto a sociedade tem condições de suportar.
Os impactos sobre os preços também precisam ser analisados com cautela. A Reforma Tributária poderá produzir efeitos distintos entre setores, dependendo da estrutura de custos, da possibilidade de aproveitamento de créditos e da capacidade de repassar alterações tributárias ao consumidor. Não é tecnicamente adequado presumir uma elevação generalizada dos preços, mas tampouco ignorar os riscos de pressão sobre determinados bens e serviços.
Responsabilidade fiscal e tributação do consumo não são assuntos independentes. A sustentabilidade das contas públicas envolve decisões sobre despesas, receitas, benefícios fiscais e eficiência do Estado. Ao mesmo tempo, o desenho da reforma tributária busca preservar a arrecadação dos entes federativos, o que torna indispensável discutir como a política fiscal pode influenciar a alíquota de referência e, consequentemente, os custos suportados pela sociedade.
A reforma tributária representa uma das maiores transformações do sistema econômico brasileiro nas últimas décadas. Mais do que anunciar desonerações, é necessário explicar à população o que efetivamente muda, quais benefícios já existiam e como a nova tributação poderá afetar seu orçamento. Uma transformação dessa dimensão exige informação técnica, transparência e um debate público à altura de suas consequências. Afinal, a responsabilidade fiscal não pode ser discutida apenas sob a perspectiva de quanto o Estado precisa arrecadar, mas também de quanto a sociedade consegue suportar.
O post Reforma tributária: o que faltou explicar no pronunciamento presidencial? apareceu primeiro em Consultor Jurídico.
Fonte: Consultor Jurídico